做账报税只反映账面结果,看不出数据之间对不对得上。税安检穿透企业发票、申报、资金、社保等底层数据,用对标税务机关监管指标体系的模型,把隐藏的涉税隐患逐条量化找出来:哪笔大额费用经不起追问、哪笔股东往来该按分红处理、哪个指标偏离了行业区间。查出问题不是终点——专家团队逐条解读、给出整改路径,辅导完成自查更正与留痕归档,把风险化解在风险提示或核查进场之前。
税安检由合作方提供,本站负责信息展示与申请受理;风险检测模型由多家财税科技企业联合提供技术底座,报告与整改方案由合作方专家团队出具。检测结果为风险参考,不构成税务定性结论,相关事项以税务机关口径为准。
数据是怎么被「扫」出来的
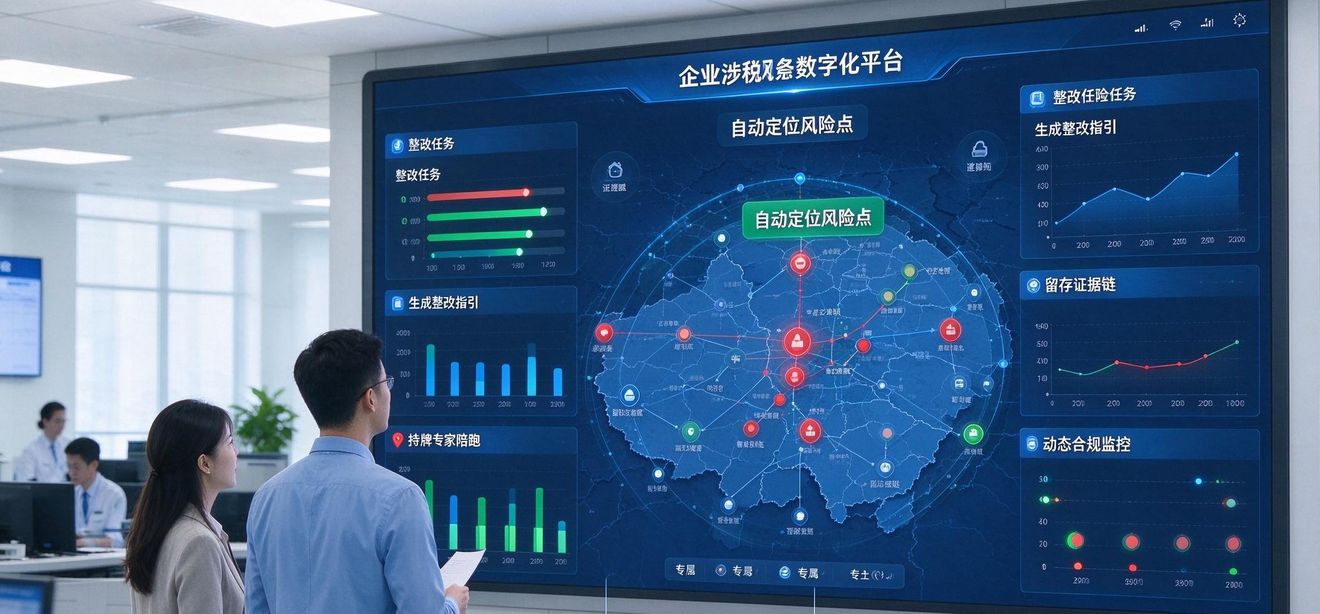
金税四期把分散在各部门的数据连成一张网:同一笔业务,在发票、申报、银行流水、 社保这几个口径上必须对得上。对不上的地方,系统会自己标出来——这就是「风险提示」的来源。
为什么是现在
金税四期打通 40 余部门、138 类核心数据,监管从「以票管税」升级为「以数治税」—— 风险是系统自动扫描出来的,不是有人上门才开始的。
新征管法规落地、金税四期全面上线,监管明确鼓励企业主动自查整改
税务与银行数据自动互通,合同、发票、资金、货物四流自动比对,重点行业常态化扫描
全国统一稽查与处罚裁量标准,历史问题依法追溯,传统规避空间基本清零
监管节奏依据税费征管「强基工程」公开部署整理,以官方文件为准。
扫描哪些数据
- 发票数据:进项、销项、品名、金额与开票行为
- 申报数据:增值税、企业所得税、个税申报及表间勾稽
- 资金流水:对公账户与可疑的大额个人账户往来
- 社保与工资:参保人数、缴费基数与账面工资比对
- 成本与库存:成本列支、暂估、存货与营收配比
- 关联交易:关联方往来定价与利润转移迹象
- 优惠适用:各项税收优惠的资质条件与备查资料
数据范围以企业授权与实际检测方案为准。
六大高频检测维度
拿到手的是什么
一份可以逐条执行的风险报告,而不是一堆看不懂的指标。
每条风险标注高、中、低三级,对标税务机关预警指标口径排序
说明异常从哪来:数据口径、比对逻辑、关联哪条监管指标
给出可落地的整改路径与政策依据——改什么、怎么改、改到什么程度
查出问题之后:四步闭环
对企业多维涉税数据做穿透式风险扫描,生成量化风险清单
财税专家拆解报告,回答问题在哪、有多严重、依据哪条法规
输出账务调整与更正申报方案,辅导完成自查补正
整改过程全程留痕形成自查台账,作为后续合规证据链
主动自查与被动被查,差的不只是态度
| 成本项目 | 主动自查(最低档) | 被稽查查实(顶格) |
|---|---|---|
| 税款本金(示例) | 1,000 万元 | 1,000 万元 |
| 滞纳金(日万分之五 × 3 年) | 547.5 万元 | 547.5 万元 |
| 罚款倍数 | 0.5 倍 | 最高 5 倍 |
| 罚款金额 | 500 万元 | 5,000 万元 |
| 合计支出 | 约 2,047.5 万元 | 最高约 6,547.5 万元 |
以上对比依据《全国税务行政处罚裁量基准(2026 年版)》(2026 年 11 月 1 日起施行)测算,以少缴税款 1000 万元、滞纳 3 年为例,仅作直观示意;实际金额以税务机关依法认定为准。依据《税收征管法》,在税务机关发现问题前主动自查整改、补缴税款与滞纳金的,可依法从轻、减轻甚至不予处罚。
什么时候最该做
- 年度汇算清缴前的例行风险自查
- 拟融资、并购、股改或上市前的合规自查
- 收到税务机关风险提示、问询或评估通知后
- 企业交接班、股权传承前摸清历史家底
- 申领政府补贴、稳岗返还等需要数据自洽的场景
申请税务风险检测
填写以下信息提交申请,我们收到后会与您联系对接检测方案。企业数据仅用于本次检测,检测前需完成企业授权。